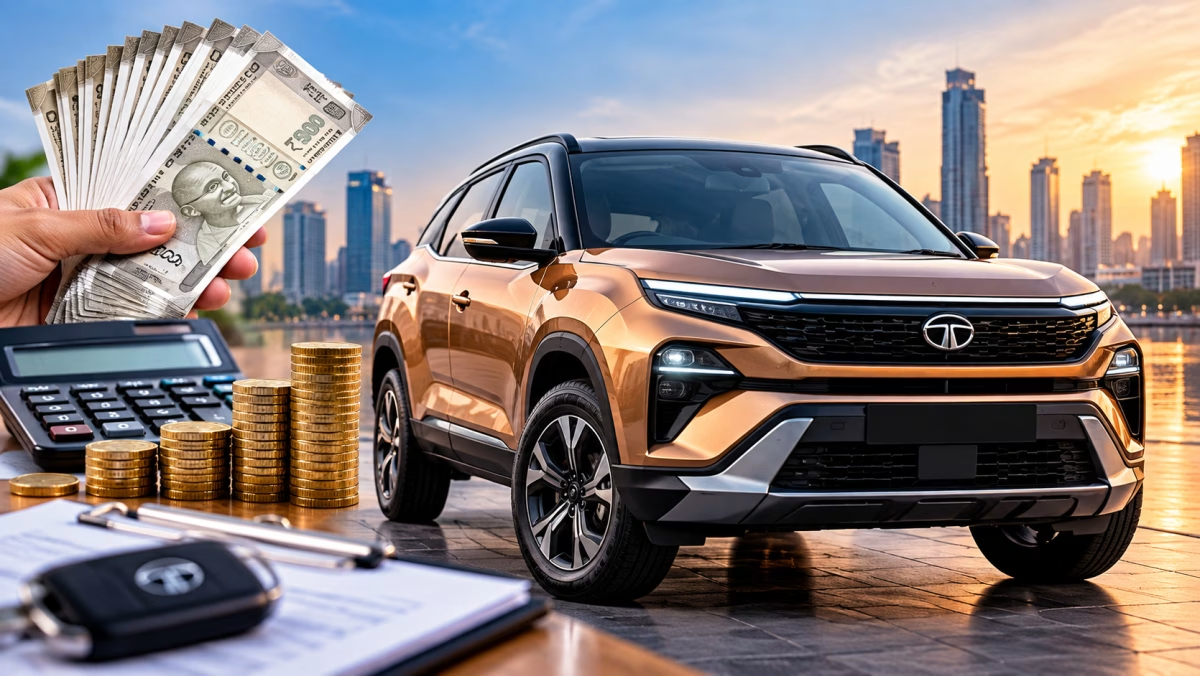
भारतीय ऑटोमोबाइल बाजार में जब भी किसी नई और शानदार गाड़ी की एंट्री होती है, तो कार प्रेमियों के बीच उत्साह का माहौल बन जाता है। टाटा मोटर्स (Tata Motors) हमेशा से ही अपनी मजबूत बिल्ट क्वालिटी, बेहतरीन सेफ्टी फीचर्स और आधुनिक डिजाइन के लिए जानी जाती है। ऐसे में जब बाजार में Tata Aeris को लेकर चर्चाएं तेज हुईं, तो हर मिड-क्लास और अपर-मिड-क्लास परिवार के जेहन में एक ही सवाल सबसे पहले आया—आखिर इस गाड़ी को खरीदने के लिए हमारी जेब कितनी भारी होनी चाहिए? यानी हमारी मासिक आय (Monthly Salary) कितनी होनी चाहिए कि हम बिना किसी वित्तीय तनाव के इसे अपना बना सकें?
गाड़ी पसंद आ जाना एक बात है, लेकिन उसे घर के बजट में फिट करना एक अलग कला है। आज के समय में कार खरीदना केवल एक्स-शोरूम कीमत चुकाने तक सीमित नहीं है, बल्कि इसमें रजिस्ट्रेशन, इंश्योरेंस, फ्यूल का खर्च और सबसे महत्वपूर्ण—बैंक लोन की ईएमआई (EMI) शामिल होती है। इस लेख में हम इसी वित्तीय ताने-बाने को बहुत ही आसान भाषा में डिकोड करने जा रहे हैं, ताकि आपको यह समझने में आसानी हो कि Tata Aeris को अपने घर के पार्किंग एरिया तक लाने के लिए आपको वित्तीय रूप से कितना तैयार होना पड़ेगा।
Tata Aeris की अनुमानित कीमत और बाजार में स्थिति
किसी भी वाहन की ईएमआई का गणित उसकी ऑन-रोड कीमत (On-Road Price) से शुरू होता है। टाटा की इस पेशकश को लेकर ऑटो सेक्टर के जानकारों का मानना है कि इसकी कीमत सेगमेंट की अन्य गाड़ियों को कड़ी टक्कर देने के लिए बेहद आक्रामक रखी जाएगी। हालांकि, सटीक कीमत का आंकड़ा आधिकारिक घोषणा पर निर्भर करता है, लेकिन इसका प्राइस ब्रैकेट ऐसा होगा जो मध्यम वर्ग की पहुंच के भीतर हो, बशर्ते सही फाइनेंशियल प्लानिंग की जाए।
जब आप बाजार में किसी कार को खरीदने निकलते हैं, तो एक्स-शोरूम कीमत में आरटीओ (RTO), इंश्योरेंस और अन्य एसेसरीज जुड़ने के बाद ऑन-रोड कीमत में 1 लाख से डेढ़ लाख रुपये तक का इजाफा हो जाता है। इसलिए, बजट बनाते समय हमेशा ऑन-रोड कीमत को ही आधार बनाना समझदारी मानी जाती है।
कार लोन का 20:4:10 का सुनहरा नियम
वित्तीय विशेषज्ञ (Financial Advisors) हमेशा कार या घर खरीदने के लिए एक लोकप्रिय फॉर्मूले की सलाह देते हैं, जिसे '20:4:10 रूल' कहा जाता है। आइए समझते हैं कि Tata Aeris पर यह नियम कैसे लागू होता है:
- 20 प्रतिशत डाउन पेमेंट: कुल कीमत का कम से कम 20 प्रतिशत हिस्सा आपको अपनी जेब से यानी एडवांस के रूप में देना होगा।
- 4 साल का लोन टेन्योर: कार लोन को कभी भी बहुत लंबे समय (जैसे 7 साल) के लिए नहीं खींचना चाहिए। 4 से 5 साल (48 से 60 महीने) का समय सबसे आदर्श माना जाता है ताकि ब्याज का बोझ कम से कम पड़े।
- 10 प्रतिशत सैलरी का नियम: आपकी कुल मासिक आय का 10 प्रतिशत से अधिक हिस्सा कार की ईएमआई में नहीं जाना चाहिए। मान लीजिए आपकी सैलरी 50,000 रुपये है, तो आपकी ईएमआई 5,000 से 6,000 रुपये के आसपास होनी चाहिए। हालांकि, भारतीय परिदृश्य में लोग इसे थोड़ा बढ़ाकर 15-20% तक ले जाते हैं, लेकिन सुरक्षित वित्तीय सेहत के लिए 10% का नियम सबसे बेहतरीन है।
Tata Aeris के लिए कितनी होनी चाहिए न्यूनतम सैलरी?
मान लीजिए कि Tata Aeris की ऑन-रोड कीमत एक निश्चित मिड-बजट रेंज में बैठती है और आप उस पर बैंक से लोन लेने की योजना बना रहे हैं। यदि गाड़ी की ऑन-रोड कीमत के आधार पर आपकी मासिक ईएमआई लगभग 15,000 से 18,000 रुपये के बीच आती है, तो आइए देखते हैं कि आपकी सैलरी कितनी होनी चाहिए।
बैंक अमूमन यह देखते हैं कि आपकी 'डेटा-टू-इनकम' (Debt-to-Income) रेशो क्या है। यदि आपके पास पहले से कोई अन्य लोन (जैसे होम लोन या पर्सनल लोन) चल रहा है, तो बैंक आपको Tata Aeris के लिए आसानी से लोन नहीं देगा, या फिर कम राशि स्वीकृत करेगा। एक सुरक्षित वित्तीय कैलकुलेशन के अनुसार:
- यदि आपकी मासिक सैलरी 40,000 से 50,000 रुपये के बीच है, तो आप 20% से 30% तक का डाउन पेमेंट करके इस गाड़ी को बहुत ही आराम से अपनी ईएमआई के दायरे में ला सकते हैं।
- यदि आपकी सैलरी 35,000 रुपये के आसपास है, तो आपको डाउन पेमेंट की राशि बढ़ानी होगी ताकि लोन अमाउंट कम हो और ईएमआई आपके बजट पर भारी न पड़े।
- यदि आप बिना किसी वित्तीय दबाव के गाड़ी चलाना चाहते हैं और इंश्योरेंस, मेंटेनेंस व पेट्रोल का खर्च भी आसानी से उठाना चाहते हैं, तो एक स्थिर परिवार के लिए कम से कम 45,000 से 55,000 रुपये की व्यक्तिगत या संयुक्त मासिक आय को एक आदर्श बेंचमार्क माना जा सकता है।
EMI का पूरा गणित: लोन अमाउंट और ब्याज दरें
बैंकों द्वारा दिए जाने वाले कार लोन की ब्याज दरें वर्तमान में सिबिल स्कोर (CIBIL Score) के आधार पर तय होती हैं। यदि आपका सिबिल स्कोर 750 या उससे अधिक है, तो आपको सबसे कम ब्याज दर (Lowest Interest Rate) का लाभ मिल सकता है।
उदाहरण के तौर पर गणित को समझें:
- मान लीजिए लोन की कुल राशि मध्यम स्तर की है और उस पर बैंक 8.5% से 9.5% तक का वार्षिक ब्याज (Reducing Balance के आधार पर) लगा रहा है।
- यदि आप 5 साल (60 महीने) के लिए लोन चुनते हैं, तो आपकी मासिक ईएमआई और कुल देय ब्याज का स्ट्रक्चर इस प्रकार बनेगा कि आपको हर महीने एक तय राशि चुकानी होगी।
- जितना बड़ा आप डाउन पेमेंट करेंगे, लोन की मूल राशि (Principal Amount) उतनी ही कम होगी और परिणामस्वरूप आपकी मासिक ईएमआई भी उतनी ही कम हो जाएगी।
सिबिल स्कोर (CIBIL Score) की भूमिका
बहुत से लोग सैलरी अच्छी होने के बावजूद कार लोन रिजेक्ट होने की समस्या से जूझते हैं। इसकी सबसे बड़ी वजह खराब सिबिल स्कोर होती है। अगर आप Tata Aeris को लोन पर खरीदने का मन बना रहे हैं, तो सबसे पहले अपने क्रेडिट स्कोर को सुधारें। यदि आपका सिबिल स्कोर 780+ है, तो बैंक आपको चुटकियों में और बिना किसी झंझट के बेहतरीन ब्याज दरों पर लोन पास कर देंगे। इसके अलावा, कई बैंक फेस्टिव सीजन या प्री-अप्रूव्ड ऑफर्स के तहत कम प्रोसेसिंग फीस का लाभ भी देते हैं, जिसका फायदा उठाया जा सकता है।
छिपे हुए खर्च (Hidden Costs) जिन्हें नजरअंदाज न करें
सिर्फ सैलरी और ईएमआई का गणित ही काफी नहीं है। गाड़ी घर लाने के बाद हर महीने कुछ ऐसे खर्च होते हैं जो आपकी जेब पर सीधा असर डालते हैं:
- ईंधन का खर्च (Fuel Expenses): यदि आप रोजाना ऑफिस आने-जाने के लिए गाड़ी का उपयोग करते हैं, तो महीने का पेट्रोल या डीजल का खर्च आपकी सैलरी का एक अलग हिस्सा मांगेगा।
- वार्षिक बीमा और सर्विसिंग (Insurance & Maintenance): हर साल कार का बीमा और समय पर सर्विसिंग कराना अनिवार्य है। इसके लिए आपको साल में एक बारमुश्त राशि की जरूरत पड़ती है।
- टोल और पार्किंग (Toll & Parking): शहरी इलाकों में पार्किंग और एक्सप्रेसवे पर टोल टैक्स अब एक बड़ा मासिक खर्च बन चुका है।
निष्कर्ष: क्या आपको अभी Tata Aeris खरीदनी चाहिए?
संक्षेप में कहें तो, यदि आपकी मासिक आय 45,000 रुपये से ऊपर है, आपका सिबिल स्कोर शानदार है, और आपके पास गाड़ी की कीमत का कम से कम 20-25 प्रतिशत हिस्सा डाउन पेमेंट के रूप में तैयार है, तो Tata Aeris आपके लिए एक बेहतरीन विकल्प साबित हो सकती है। कार खरीदना सिर्फ शौक नहीं बल्कि आज के दौर में जरूरत भी है, बशर्ते वह आपकी आजीविका पर बोझ न बनकर आपके सफर को सुहाना बनाए। कोई भी अंतिम फैसला लेने से पहले अपने नजदीकी बैंक या टाटा डीलरशिप पर जाकर लोन के सटीक आंकड़े जरूर जांच लें।