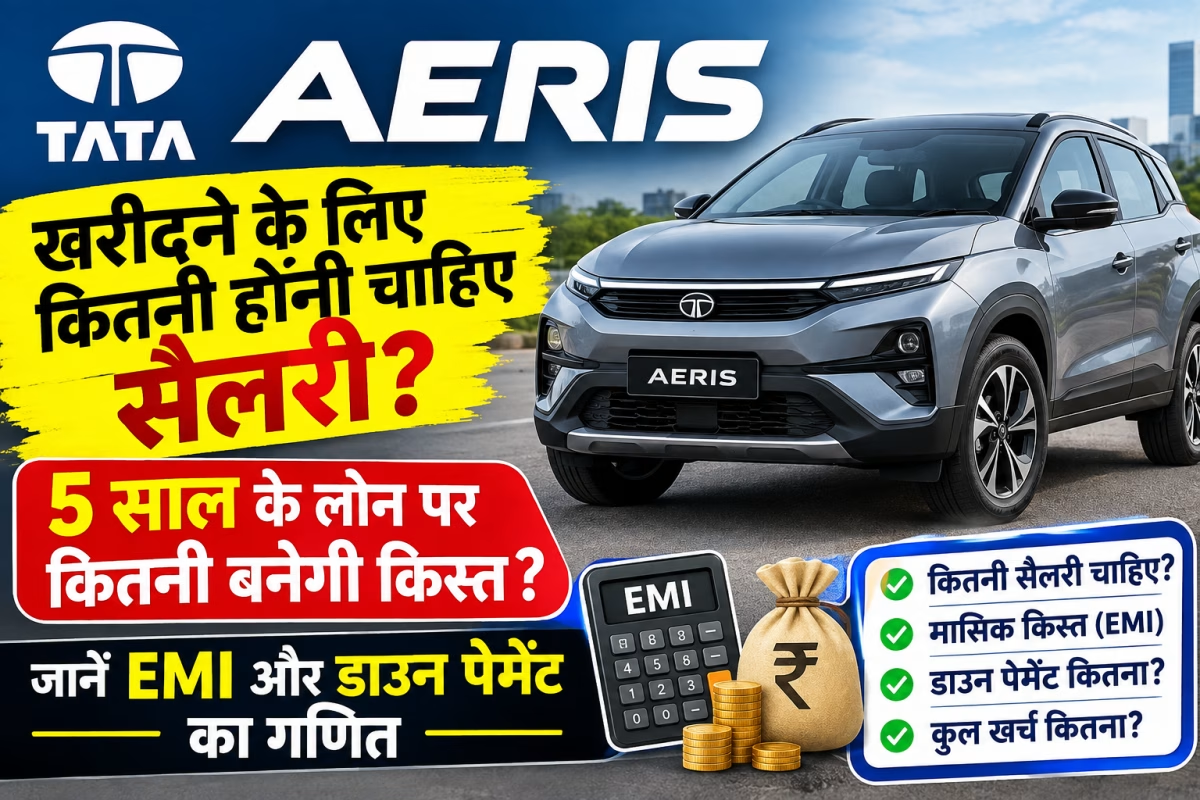
भारतीय ऑटोमोबाइल बाजार में जब भी किसी नई और दमदार गाड़ी की एंट्री होती है, तो कार प्रेमियों के बीच उत्साह चरम पर होता है। इन दिनों सड़कों पर अपनी एक अलग धाक जमाने के लिए तैयार Tata Aeris को लेकर चर्चाएं जोरों पर हैं। यदि आप भी इस शानदार गाड़ी को अपने घर लाने का सपना देख रहे हैं और इसके वित्तीय गणित को लेकर उलझन में हैं, तो यह रिपोर्ट आपके लिए ही है। किसी भी नई गाड़ी को खरीदने से पहले उसका बजट, डाउन पेमेंट (Down Payment), बैंक लोन और सबसे जरूरी बात—आपकी मासिक सैलरी (Salary Requirement) का हिसाब-किताब लगाना बेहद आवश्यक होता है ताकि बाद में आपकी जेब पर किसी तरह का अतिरिक्त बोझ न पड़े।
आज के इस दौर में कार केवल लग्जरी नहीं बल्कि जरूरत बन चुकी है। ऐसे में वित्तीय अनुशासन अपनाते हुए सही प्लानिंग करना समझदारी है। इस लेख में हम विस्तार से समझेंगे कि Tata Aeris को घर लाने के लिए आपके बैंक खाते में हर महीने कितनी सैलरी आनी चाहिए, 5 साल (60 महीने) के कार लोन पर आपकी किस्त (EMI) कितनी बनेगी और डाउन पेमेंट के लिए आपको कितने रुपयों का इंतजाम करना होगा।
Tata Aeris: बाजार में क्यों है इसकी इतनी चर्चा?
किसी भी वाहन के वित्त (Finance) को समझने से पहले यह जानना जरूरी है कि लोग इसके प्रति इतने आकर्षित क्यों हैं। Tata ब्रांड की गाड़ियां अपनी मजबूती, बेहतरीन सेफ्टी रेटिंग और आधुनिक फीचर्स के लिए जानी जाती हैं। Tata Aeris भी अपने सेगमेंट में एक बेहतरीन विकल्प के रूप में उभर रही है। इसका आकर्षक लुक, आरामदायक इंटीरियर और दमदार इंजन इसे लंबी यात्राओं और शहर के ट्रैफिक दोनों के लिए उपयुक्त बनाते हैं।
जब इतनी खूबियों वाली गाड़ी खरीदने की बात आती है, तो मध्यम वर्ग से लेकर यंग प्रोफेशनल्स तक का ध्यान इसकी कीमतों की ओर जाता है। ऑन-रोड कीमत (On-Road Price) एक्स-शोरूम कीमत से अलग होती है, जिसमें आरटीओ (RTO), बीमा (Insurance) और अन्य चार्जेस शामिल होते हैं। इसलिए, लोन और सैलरी का आकलन हमेशा ऑन-रोड कीमत को आधार मानकर ही किया जाना चाहिए।कार लोन और डाउन पेमेंट का गणित: शुरुआती तैयारी
मान लीजिए कि Tata Aeris की ऑन-रोड कीमत एक औसत प्रीमियम बजट के दायरे में आती है। जब आप कार खरीदने शोरूम जाते हैं, तो डीलर या बैंक आपको कुल कीमत का एक हिस्सा तुरंत चुकाने के लिए कहता है, जिसे डाउन पेमेंट कहा जाता है। वित्तीय विशेषज्ञ हमेशा सलाह देते हैं कि कार की कुल कीमत का कम से कम 20 से 25 प्रतिशत हिस्सा डाउन पेमेंट के रूप में चुकाना चाहिए। इससे बैंक पर लोन का बोझ कम होता है और आपकी मासिक EMI भी आपके नियंत्रण में रहती है।
- अनुमानित ऑन-रोड कीमत: उदाहरण के लिए यदि गाड़ी की ऑन-रोड कीमत लगभग 12 से 15 लाख रुपए के बीच है।
- डाउन पेमेंट (20%): आपको लगभग 2.5 से 3 लाख रुपए बतौर डाउन पेमेंट जमा करने होंगे।
- लोन राशि (Principal Amount): बाकी बचे लगभग 9.5 से 12 लाख रुपए के लिए आपको किसी बैंक या वित्तीय संस्थान से ऑटो लोन लेना होगा।
5 साल (60 महीने) के लोन पर कितनी बनेगी मंथली EMI?
आज के समय में अधिकांश बैंक और वित्तीय संस्थान ऑटो लोन पर लगभग 8.5% से 9.5% तक की वार्षिक ब्याज दर (Interest Rate) ऑफर करते हैं। यह दर आपके सिबिल स्कोर (CIBIL Score) और बैंक के साथ आपके पुराने संबंधों पर भी निर्भर करती है। यदि आपका सिबिल स्कोर 750 या उससे अधिक है, तो आपको सबसे कम ब्याज दर मिलने की संभावना सबसे ज्यादा होती है।
आइए 5 साल यानी 60 महीनों के कार्यकाल के लिए EMI का गणित समझते हैं:
यदि आप लगभग 10 लाख रुपए का कार लोन 9% की ब्याज दर पर 5 साल के लिए लेते हैं, तो बैंकिंग फॉर्मूला और EMI कैलकुलेटर के अनुसार:
- मासिक किस्त (EMI): यह लगभग 20,750 रुपए से 21,000 रुपए प्रति माह के आसपास आएगी।
- कुल देय ब्याज (Total Interest): 5 वर्षों में आप बैंक को मूलधन के अलावा लगभग 2.45 लाख रुपए ब्याज के रूप में चुकाएंगे।
- कुल भुगतान (Principal + Interest): 5 साल के अंत तक आप बैंक को कुल मिलाकर लगभग 12.45 लाख रुपए चुका चुके होंगे।
Tata Aeris खरीदने के लिए कितनी होनी चाहिए आपकी सैलरी?
यह सबसे महत्वपूर्ण सवाल है जिसका जवाब हर संभावित खरीदार जानना चाहता है। क्या आपकी मौजूदा सैलरी इस गाड़ी की EMI उठाने के लिए पर्याप्त है? वित्तीय योजनाकार '20/4/10 रूल' या सामान्य 'EMI-to-Income Ratio' का पालन करने की सलाह देते हैं। इसके अनुसार, आपकी कुल मासिक आय का 15% से 20% हिस्सा ही आपकी सभीच लोन की किस्तों में जाना चाहिए ताकि आप अपने अन्य जरूरी खर्चों और बचत को संभाल सकें।
अगर आपकी महीने की EMI लगभग 21,000 रुपए आ रही है:
- नियम के मुताबिक, आपकी कार की EMI आपकी कुल आय का 20% से अधिक नहीं होनी चाहिए।
- इस हिसाब से, आपकी मासिक टेक-होम सैलरी (Take-home Salary) कम से कम ₹70,000 से ₹85,000 के बीच होनी चाहिए।
- यदि आपके पास पहले से कोई अन्य लोन (जैसे होम लोन या पर्सनल लोन) चल रहा है, तो आपकी सैलरी इससे भी अधिक होनी चाहिए ताकि आपका डेट-टू-इनकम रेश्यो संतुलित रहे।
कम सैलरी वाले क्या करें? जानें वित्तीय विकल्प
यदि आपकी सैलरी 70 हजार रुपए से कम है, तो क्या आप Tata Aeris नहीं खरीद सकते? ऐसा बिल्कुल नहीं है। ऑटोमोबाइल बाजार और बैंकिंग सेक्टर में आपके लिए कई अन्य रास्ते खुले हैं:
- लोन की अवधि बढ़ाना: आप लोन की अवधि को 5 साल से बढ़ाकर 7 साल (84 महीने) कर सकते हैं। इससे आपकी मासिक EMI घटकर करीब 16,000 रुपए के आसपास आ जाएगी, जिसके लिए कम सैलरी वाले लोग भी आसानी से आवेदन कर सकते हैं। हालांकि, ध्यान रखें कि लंबी अवधि में आपको बैंक को अधिक ब्याज चुकाना पड़ेगा।
- बड़ा डाउन पेमेंट करना: यदि आप गाड़ी खरीदते समय 4 से 5 लाख रुपए का डाउन पेमेंट करते हैं, तो लोन की कुल राशि बहुत कम हो जाएगी, जिससे EMI ऑटोमैटिकली कम हो जाएगी।
- को-बॉरोअर (Co-borrower) का विकल्प: आप अपने परिवार के किसी कमाने वाले सदस्य (जैसे जीवनसाथी या माता-पिता) को को-अप्लिकेंट बनाकर अपनी संयुक्त आय (Joint Income) के आधार पर आसानी से लोन पास करवा सकते हैं।
बैंक लोन के लिए जरूरी दस्तावेज और प्रक्रिया
जब आप सैलरी और बजट का गणित तय कर लें, तो बैंक में लोन के लिए आवेदन करते समय निम्नलिखित कागजातों को तैयार रखें:
- पहचान पत्र: पैन कार्ड, आधार कार्ड, वोटर आईडी या पासपोर्ट।
- पते का प्रमाण: बिजली का बिल, रेंटAgreement या पासपोर्ट।
- आय का प्रमाण (Salary Proof): पिछले 3 से 6 महीने की सैलरी स्लिप, पिछले 2 साल का फॉर्म 16 और पिछले 6 महीने का बैंक स्टेटमेंट जिसमें सैलरी क्रेडिट होती है।
- सिबिल स्कोर: एक अच्छा क्रेडिट स्कोर (750+) आपके लोन अप्रूवल को बहुत आसान और कम ब्याज दर वाला बना देता है।
निष्कर्ष
Tata Aeris जैसी शानदार गाड़ी को अपने घर लाना निश्चित रूप से एक गर्व का पल है, लेकिन जोश में आकर होश खोना वित्तीय रूप से भारी पड़ सकता है। गाड़ी खरीदने से पहले अपनी मासिक आय, खर्चों, सेविंग्स और EMI का सही संतुलन बनाना बेहद जरूरी है। यदि आपकी सैलरी 70 से 80 हजार रुपए के दायरे में है और आपने पर्याप्त डाउन पेमेंट का इंतजाम कर लिया है, तो 5 साल के लोन पर Tata Aeris आपके लिए एक बेहतरीन और आरामदायक सौदा साबित हो सकती है। हमेशा अपने बजट के अनुसार ही निर्णय लें ताकि आपकी गाड़ी आपकी खुशी बने, किसी प्रकार का वित्तीय तनाव नहीं।