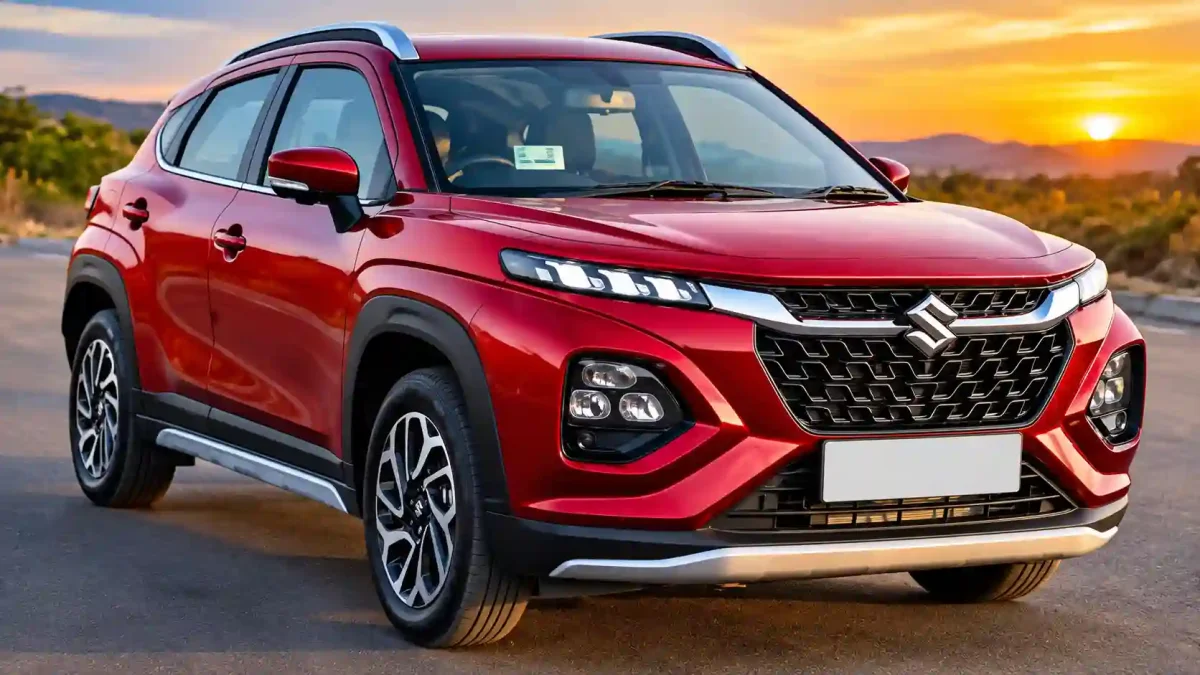
भारतीय कार बाजार में कॉम्पैक्ट एसयूवी सेगमेंट का क्रेज दिनों-दिन आसमान छू रहा है। हर कोई चाहता है कि उसके पास एक ऐसी स्टाइलिश गाड़ी हो जो न सिर्फ देखने में प्रीमियम लगे, बल्कि सड़क पर चलते वक्त सबका ध्यान खींचे। इस सेगमेंट में मारुति सुजुकी की क्रॉसओवर कार ने पिछले कुछ समय से धूम मचा रखी है। अगर आपने भी इस शानदार गाड़ी के टॉप वेरिएंट को अपना बनाने का मन बना लिया है, तो जेब के बजट का गणित समझना बेहद जरूरी है। सपनों की कार को घर लाने से पहले वित्तीय योजना (Financial Planning) दुरुस्त होना सबसे पहली और अहम सीढ़ी होती है।
किसी भी वाहन को खरीदने का रोमांच अपनी जगह है, लेकिन उसके साथ आने वाली आर्थिक जिम्मेदारी को नजरअंदाज करना भारी पड़ सकता है। अक्सर लोग गाड़ी की ऑन-रोड कीमत देखकर घबरा जाते हैं या फिर बिना सोचे-समझे लोन के जाल में फंस जाते हैं। इस लेख में हम आपको बहुत ही आसान और पारदर्शी भाषा में बताएंगे कि मारुति फ्रॉन्क्स के टॉप मॉडल को खरीदने के लिए आपके बैंक खाते में हर महीने कितनी सैलरी आनी चाहिए, ताकि आपकी बाकी की लाइफस्टाइल पर कोई असर न पड़े।
मारुति फ्रॉन्क्स टॉप मॉडल की ऑन-रोड कीमत का अनुमान
सबसे पहले बात करते हैं कीमत की। किसी भी कार की एक्स-शोरूम कीमत और ऑन-रोड कीमत में जमीन-आसमान का फर्क होता है। ऑन-रोड कीमत में आरटीओ (RTO) रजिस्ट्रेशन चार्ज, बीमा (Insurance), और अन्य लोकल टैक्स जुड़ जाते हैं। मारुति फ्रॉन्क्स के टॉप-एंड वेरिएंट की ऑन-रोड कीमत आपके शहर के हिसाब से लगभग 13 लाख रुपये से लेकर 14.5 लाख रुपये के बीच बैठती है।
इतनी बड़ी रकम एकमुश्त (Lumpsum) चुकाना हर आम इंसान के बस की बात नहीं होती है। इसलिए ऑटो लोन (Car Loan) का सहारा लिया जाता है। लेकिन लोन लेने से पहले आपको अपनी जेब से कुछ पैसे बतौर डाउन पेमेंट (Down Payment) देने होंगे। यही वह शुरुआती कदम है जो आपकी आगे की मासिक किस्तों यानी EMI तय करता है।
डाउन पेमेंट और बैंक लोन का गणित
वित्तीय विशेषज्ञों का मानना है कि कार खरीदते समय कम से कम 20 से 25 प्रतिशत हिस्सा अपनी जेब से देना चाहिए। मान लेते हैं कि गाड़ी की ऑन-रोड कीमत करीब 13,50,000 रुपये है। अगर आप इसमें से लगभग 3,50,000 रुपये की डाउन पेमेंट नकद या बैंक सेविंग्स से जमा कर देते हैं, तो आपको कुल 10,00,000 रुपये (10 लाख रुपये) का कार लोन लेना होगा।
- कुल ऑन-रोड कीमत: लगभग ₹13,50,000
- डाउन पेमेंट राशि: ₹3,50,000
- बैंक लोन राशि: ₹10,00,000
अब यह 10 लाख रुपये का लोन चुकाने के लिए आपको एक तय समय सीमा (Tenure) चुननी होगी। आमतौर पर लोग 5 साल (60 महीने) या 7 साल (84 महीने) का विकल्प चुनते हैं। जितने लंबे समय का लोन होगा, आपकी मासिक किस्त उतनी ही कम बनेगी, लेकिन कुल ब्याज (Total Interest) उतना ही ज्यादा चुकाना पड़ेगा।
मासिक किस्त (EMI) कितनी बनेगी?
मान लीजिए कि आपने किसी बैंक से 5 साल यानी 60 महीनों के लिए 9% वार्षिक ब्याज दर (Interest Rate) पर 10 लाख रुपये का लोन लिया है। इस स्थिति में आपकी गणना कुछ इस प्रकार होगी:
गणितीय फॉर्मूले के अनुसार, 10 लाख रुपये के लोन पर 9% की ब्याज दर से 5 साल के लिए आपकी मासिक ईएमआई (EMI) लगभग 20,758 रुपये प्रति माह आएगी। यानी अगले 60 महीनों तक आपको हर महीने बैंक को लगभग इक्कीस हजार रुपये चुकाने होंगे।
सैलरी का नियम: कितनी होनी चाहिए आपकी आय?
यह सबसे महत्वपूर्ण सवाल है। बैंक कभी भी आपकी पूरी सैलरी पर लोन नहीं चलाते। वित्तीय अनुशासन का एक बहुत ही प्रसिद्ध नियम है जिसे '20/4/10 रूल' या सामान्य बजट नियम कहा जाता है। इसके अनुसार, आपकी कुल मासिक आय का 15 से 20 प्रतिशत हिस्सा ही वाहन की ईएमआई या उसके रखरखाव पर खर्च होना चाहिए।
अगर आपकी कार की ईएमआई करीब 21,000 रुपये है, तो आपकी मासिक सैलरी कितनी होनी चाहिए? आइए हिसाब लगाते हैं:
- यदि आपकी ईएमआई आपकी कुल सैलरी का 20% है, तो आपकी न्यूनतम मासिक आय कम से कम 1,05,000 रुपये (एक लाख पांच हजार रुपये) होनी चाहिए।
- अगर आप एक ज्वाइंट फैमिली में हैं या आपके पास साइड इनकम है, और आप अपनी सैलरी का 30% हिस्सा भी कार पर खर्च करने का जोखिम उठा सकते हैं, तो न्यूनतम सैलरी लगभग 70,000 से 75,000 रुपये प्रति माह होनी चाहिए।
हालांकि, सुरक्षित वित्तीय स्थिति के लिए जानकारों की सलाह यही होती है कि आपके घर की कुल टेक-होम सैलरी (Take-home Salary) कम से कम 80,000 से 90,000 रुपये के आसपास होनी चाहिए, ताकि ईएमआई चुकाने के बाद आपके पास घर के खर्चे, बच्चों की फीस, मेडिकल एमर्जेंसी और ईंधन (Fuel) के लिए पर्याप्त पैसे बचे रहें।
कार खरीदने से पहले इन खर्चों को भी न भूलें
सिर्फ शोरूम जाकर कार की चाबी ले लेना और ईएमआई चुकाना ही सब कुछ नहीं है। एक कार मालिक बनने के बाद कई छुपे हुए खर्चे सामने आते हैं जिन्हें 'Running Cost' कहा जाता है:
- ईंधन का खर्च (Fuel Expense): आज के समय में पेट्रोल-डीजल के दाम किसी से छिपे नहीं हैं। अगर आप रोज ऑफिस आने-जाने के लिए कार का इस्तेमाल करते हैं, तो महीने का 5,000 से 8,000 रुपये का पेट्रोल का खर्च अलग से जुड़ जाएगा।
- वार्षिक बीमा और मेंटेनेंस (Insurance & Maintenance): हर साल कार का इंश्योरेंस रिन्यू कराना होता है और समय-समय पर सर्विसिंग करानी पड़ती है, जिसमें साल भर में 15,000 से 25,000 रुपये तक खर्च हो जाते हैं।
- टोल और पार्किंग (Toll & Parking): शहरों में गाड़ी पार्क करने के पैसे और एक्सप्रेसवे पर टोल टैक्स भी मासिक बजट को प्रभावित करते हैं।
निष्कर्ष: क्या आपको अभी खरीदनी चाहिए यह कार?
संक्षेप में कहें तो यदि आपकी व्यक्तिगत या पारिवारिक मासिक आय 80 हजार से 1 लाख रुपये के दायरे में है, और आप थोड़ा सा डाउन पेमेंट मजबूत करने की स्थिति में हैं, तो मारुति फ्रॉन्क्स का टॉप मॉडल आपके लिए एक बेहतरीन और व्यावहारिक विकल्प साबित हो सकता है। कोई भी बड़ा वित्तीय निर्णय लेने से पहले अपने बैंक के लोन एडवाइजर से बात करें और रीपेमेंट शेड्यूल को अच्छी तरह जांच लें, ताकि आपका यह सफर हमेशा खुशहाल और तनावमुक्त बना रहे।