सुरक्षित निवेश और बेहतरीन रिटर्न की तलाश कर रहे मध्यमवर्गीय परिवारों और नौकरीपेशा लोगों के लिए पब्लिक प्रोविडेंट फंड यानी पीपीएफ हमेशा से पहली पसंद रहा है। अनिश्चित बाजार के इस दौर में जहां म्यूचुअल फंड या शेयर बाजार में जोखिम बना रहता है, वहीं पीपीएफ एक ऐसा वित्तीय ठिकाना है जहां आपका मूलधन और ब्याज दोनों पूरी तरह सुरक्षित रहते हैं। इसे सरकार की सॉवरेन गारंटी का सुरक्षा कवच मिला हुआ है, जिसका सीधा मतलब यह है कि आपका एक भी रुपया डूब नहीं सकता।
क्या है पब्लिक प्रोविडेंट फंड और इसकी पृष्ठभूमि?
वित्त मंत्रालय के अंतर्गत नेशनल सेविंग्स इंस्टीट्यूट द्वारा शुरू किया गया पीपीएफ देश के सबसे भरोसेमंद लॉन्ग-텀 इन्वेस्टमेंट ऑप्शंस में गिना जाता है। इस योजना का मुख्य उद्देश्य आम नागरिकों को छोटी-छोटी बचत के जरिए एक बड़ा फंड तैयार करने में मदद करना था। देश का कोई भी नागरिक, यहां तक कि अभिभावक के जरिए नाबालिगों के नाम पर भी यह खाता आसानी से खोला जा सकता है। यह उन निवेशकों के लिए वरदान साबित होता है जो बिना किसी तनाव के अपने पैसों को बढ़ता देखना चाहते हैं।
निवेश की सीमा और चक्रवृद्धि ब्याज का कमाल
इस योजना की सबसे बड़ी खूबी इसकी फ्लैक्सिबिलिटी है। आप महज 500 रुपये सालाना के बेहद छोटे योगदान से भी पीपीएफ खाता शुरू कर सकते हैं। वहीं, एक वित्तीय वर्ष के दौरान इसमें अधिकतम 1.5 लाख रुपये तक जमा किए जा सकते हैं। निवेशक अपनी सहूलियत के हिसाब से पैसे मासिक, तिमाही, छमाही या सालाना आधार पर जमा कर सकते हैं।
खास बात यह है कि पीपीएफ खाते में मिलने वाला ब्याज कंपाउंडिंग यानी चक्रवृद्धि आधार पर गणना किया जाता है। इसका मतलब है कि आपको केवल जमा की गई राशि पर ही नहीं, बल्कि उस पर मिल रहे ब्याज पर भी ब्याज मिलता है, जिससे लंबी अवधि में एक बहुत बड़ा कॉर्पस तैयार हो जाता है।
15 साल की परिपक्वता अवधि और विस्तार के नियम
पीपीएफ खाता 15 वर्षों की लॉक-इन अवधि के साथ आता है। यानी सामान्य परिस्थितियों में आप 15 साल से पहले इस खाते से पूरा पैसा नहीं निकाल सकते हैं। हालांकि, खाताधारक की गंभीर बीमारी या दुर्भाग्यवश मृत्यु जैसी कुछ असाधारण स्थितियों में इसे समय से पहले बंद करने का प्रावधान भी है।
जब आपके खाते के 15 साल पूरे हो जाते हैं, तो आपके पास इसे आगे चलाने के दो विकल्प होते हैं:
- पहला विकल्प: आप बिना किसी नए निवेश के मौजूदा ब्याज दर पर खाते को अनिश्चितकाल के लिए जारी रख सकते हैं।
- दूसरा विकल्प: आप नए निवेश के साथ खाते को पांच-पांच साल के ब्लॉक में जितनी बार चाहें बढ़ा सकते हैं।
आपात स्थिति में लोन और आंशिक निकासी की सुविधा
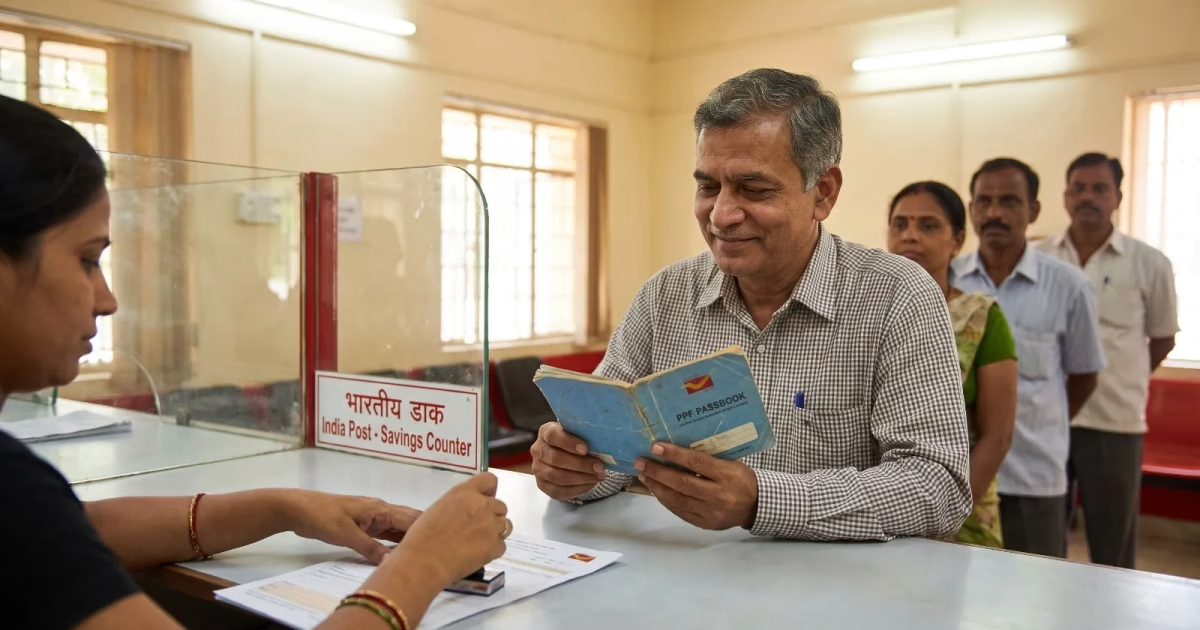
लंबी अवधि के निवेश होने के बावजूद, पीपीएफ निवेशकों को बीच में वित्तीय जरूरतें पूरी करने का मौका देता है। खाताधारक अपने खाते में जमा राशि पर लोन भी ले सकते हैं, हालांकि यह सुविधा खाता खोलने के तीसरे से छठे वित्त वर्ष के बीच ही उपलब्ध होती है। इसके अलावा, खाता खोलने वाले वर्ष को छोड़कर 5 वित्तीय वर्ष पूरे होने के बाद निवेशक नियमों के तहत आंशिक निकासी (Partial Withdrawal) भी कर सकते हैं। आप किसी भी अधिकृत बैंक या डाकघर में जाकर यह खाता खुलवा सकते हैं।
ब्याज दर और टैक्स छूट (EEE बेनिफिट)
मौजूदा समय की बात करें तो अक्टूबर-दिसंबर 2026 तिमाही के लिए सरकार ने पीपीएफ ब्याज दरों में कोई बदलाव नहीं किया है और यह 7.1 प्रतिशत पर बरकरार है। बैंक एफडी की तुलना में यह रिटर्न काफी आकर्षक माना जाता है, वह भी तब जब इस पर टैक्स की कोई मार नहीं पड़ती।
पीपीएफ को 'ईईई' (Exempt-Exempt-Exempt) श्रेणी में रखा गया है:
- निवेश पर छूट: आयकर अधिनियम की धारा 80सी के तहत 1.5 लाख तक के निवेश पर टैक्स डिडक्शन मिलता है।
- ब्याज पर छूट: इस पर मिलने वाला पूरा ब्याज पूरी तरह कर मुक्त (Tax-Free) होता है।
- मेच्योरिटी पर छूट: परिपक्वता के समय मिलने वाली पूरी राशि पर भी किसी प्रकार का टैक्स नहीं लगता है।
नाबालिगों के नाम पर खाता खोलने के नियम
माता-पिता अपने बच्चों के भविष्य को सुरक्षित करने के लिए उनके नाम पर भी पीपीएफ खाता खुलवा सकते हैं। इसके कुछ खास नियम हैं:
- बच्चे का भारतीय नागरिक होना अनिवार्य है।
- नाबालिग की उम्र 18 वर्ष होने तक अभिभावक ही खाते का पूरा संचालन और देखरेख करेंगे।
- अभिभावक ही बच्चे की ओर से पीपीएफ खाते में नियमित निवेश करेंगे।
- खाता खुलवाते समय ही नॉमिनी (उत्तराधिकारी) का नाम दर्ज कराना बेहद जरूरी होता है।
यदि आप अपने पोर्टफोलियो में जोखिम को बिल्कुल शून्य रखकर एक ठोस और टैक्स-फ्री रिटर्न चाहते हैं, तो पीपीएफ आपके लिए आज भी सबसे बेहतरीन और अचूक वित्तीय हथियार साबित हो सकता है। अनुशासित तरीके से किया गया छोटा निवेश कल को एक बड़ी वित्तीय ताकत बन सकता है।