महंगाई के मोर्चे पर बड़ा बदलाव, केंद्रीय बैंक ने उठाया सख्त कदम
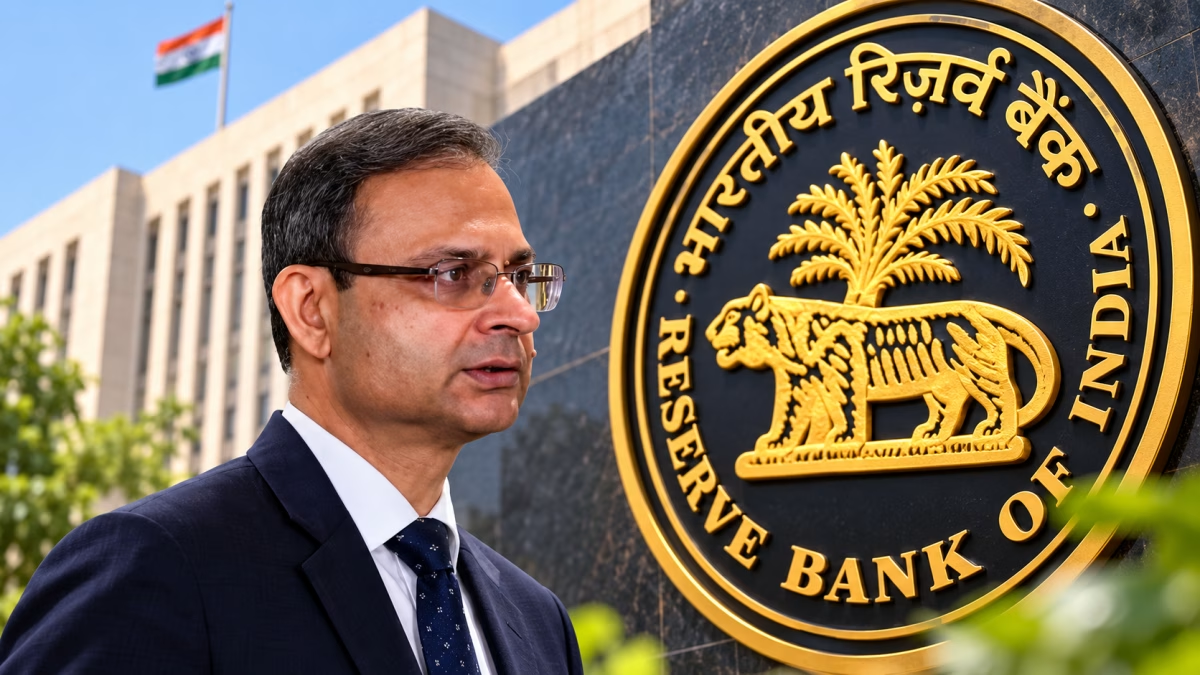
भारतीय रिजर्व बैंक (RBI) ने देश के करोड़ों कर्ज धारकों को एक बड़ा झटका दिया है। केंद्रीय बैंक की मौद्रिक नीति समिति (MPC) की बैठक के बाद लिए गए फैसलों का ऐलान कर दिया गया है। आरबीआई गवर्नर संजय मल्होत्रा ने प्रेस कॉन्फ्रेंस में जानकारी दी कि एमपीसी ने रेपो रेट (Repo Rate) में 25 बेसिस पॉइंट्स (0.25%) की बढ़ोतरी करने का फैसला किया है। इस बढ़ोतरी के बाद अब रेपो रेट 5.25 फीसदी से बढ़कर 5.50 फीसदी हो गया है।
यह फैसला ऐसे समय पर आया है जब आम जनता पहले से ही रोजमर्रा की चीजों की कीमतों और बढ़ती महंगाई के दबाव से जूझ रही थी। खास बात यह है कि फरवरी 2023 के बाद से यह पहला मौका है जब आरबीआई ने नीतिगत दरों में बढ़ोतरी का रुख अपनाया है। पिछले काफी समय से दरों को स्थिर रखा गया था, लेकिन वैश्विक आर्थिक परिस्थितियों और घरेलू मुद्रास्फीति (Inflation) के आंकड़ों को ध्यान में रखते हुए यह बड़ा कदम उठाया गया है।
आरबीआई गवर्नर संजय मल्होत्रा का बयान और फैसले के मुख्य बिंदु
आरबीआई गवर्नर संजय मल्होत्रा ने मीडिया को संबोधित करते हुए कहा कि अर्थव्यवस्था में स्थिरता बनाए रखना और खुदरा महंगाई को तय सीमा के भीतर रखना केंद्रीय बैंक की सर्वोच्च प्राथमिकता है। उन्होंने बताया कि एमपीसी के सदस्यों ने तमाम आर्थिक संकेतकों की बारीकी से समीक्षा की, जिसके बाद सर्वसम्मति से रेपो रेट में 25 आधार अंकों की वृद्धि करने का निर्णय लिया गया।
केंद्रीय बैंक के इस फैसले से जुड़े मुख्य बिंदु निम्नलिखित हैं:
- नया रेपो रेट: रेपो रेट अब 5.25% से बढ़कर 5.50% हो गया है।
- बदलाव का समय: फरवरी 2023 के बाद यह पहला मौका है जब दरों में बढ़ोतरी की गई है।
- मुख्य कारण: महंगाई के दबाव को नियंत्रित करना और आर्थिक विकास को संतुलित रखना।
- स्टैंडर्ड रेट्स: अन्य प्रमुख दरें जैसे रिवर्स रेपो रेट और एसडीएफ भी इसी अनुपात में प्रभावित होंगी।
आपके होम लोन और कार लोन की EMI पर क्या पड़ेगा असर?
जैसे ही रेपो रेट बढ़ता है, उसका सीधा असर बैंकों की लोन ब्याज दरों पर पड़ता है। चूंकि अधिकांश बैंकों के होम लोन, कार लोन और पर्सनल लोन एक्सटर्नल बेंचमार्क (EBR) या रेपो लिंक्ड लोन (RLLR) से जुड़े होते हैं, इसलिए रेपो रेट में 0.25% की यह बढ़ोतरी आपके लोन को तुरंत महंगा कर देगी।
आइए इसे एक उदाहरण से समझते हैं:
यदि आपका 20 साल के लिए 50 लाख रुपये का होम लोन चल रहा है और वर्तमान में आप लगभग 8.5% की दर से ब्याज चुका रहे हैं, तो रेपो रेट में 25 बेसिस पॉइंट्स की बढ़ोतरी के बाद यह ब्याज दर बढ़कर 8.75% हो जाएगी। इसके परिणामस्वरूप आपकी मासिक किस्त यानी EMI में या तो 1,500 से 2,000 रुपये तक की वृद्धि हो जाएगी या फिर आपके लोन की कुल अवधि (Tenure) बढ़ जाएगी। बैंक आम तौर पर ग्राहकों को ये दोनों विकल्प देते हैं, हालांकि अधिकांश मामलों में ईएमआई की राशि ही बढ़ाई जाती है।
क्या आपको अपनी बैंक से बात करनी चाहिए?
ब्याज दरें बढ़ने के बाद वित्तीय विशेषज्ञों की सलाह है कि ग्राहकों को अपने बैंक से संपर्क करना चाहिए। अगर आपकी ईएमआई बढ़ जाती है, तो आप अपने बजट की दोबारा समीक्षा कर सकते हैं। इसके अलावा, यदि आपके पास कुछ अतिरिक्त बचत है, तो आप लोन का एक हिस्सा प्री-पेमेंट (Pre-payment) के रूप में जमा कर सकते हैं ताकि लंबी अवधि में ब्याज के बढ़ते बोझ से राहत मिल सके।
फिक्स्ड डिपॉजिट (FD) निवेशकों के लिए अच्छी खबर
एक तरफ जहां कर्ज लेने वालों के लिए यह निराशाजनक खबर है, वहीं दूसरी तरफ बैंक में पैसा निवेश करने वाले एफडी (FD) धारकों के लिए यह राहत भरी खबर साबित हो सकती है। रेपो रेट बढ़ने से बैंक आने वाले दिनों में अपनी फिक्स्ड डिपॉजिट और रेकरिंग डिपॉजिट (RD) पर मिलने वाली ब्याज दरों में भी इजाफा कर सकते हैं। इससे सीनियर सिटीजन और आम निवेशकों को अपनी बचत पर पहले से बेहतर रिटर्न मिलना शुरू हो जाएगा।
आगे की आर्थिक चाल कैसी रहेगी?
आर्थिक विशेषज्ञों का मानना है कि आने वाले महीनों में वैश्विक बाजार की चाल और कच्चे तेल (Crude Oil) की कीमतों पर सबकी नजर रहेगी। यदि महंगाई पर काबू पाने में सफलता मिलती है, तो आरबीआई भविष्य में दरों को स्थिर रख सकता है, लेकिन अगर महंगाई के आंकड़े अनुमान से ज्यादा रहते हैं, तो केंद्रीय बैंक आगे भी सख्त कदम उठाने से पीछे नहीं हटेगा। फिलहाल, आम आदमी को अपनी जेब का बजट अब थोड़ा और कसकर चलने की जरूरत है।