भारत में डिजिटल भुगतान की रीढ़ बन चुके यूनिफाइड पेमेंट इंटरफेस यानी यूपीआई (UPI) के इस्तेमाल को लेकर एक बड़ा बदलाव देखने को मिल सकता है। देश के वित्तीय और भुगतान तंत्र को संचालित करने वाली संस्थाओं ने अब बड़े आकार के डिजिटल लेन-देन पर मर्चेंट डिस्काउंट रेट (MDR) या फीस लगाने के विकल्पों पर विचार करना शुरू कर दिया है। पिछले कई सालों से भारत में यूपीआई पूरी तरह से मुफ्त रहा है, जिसने देश के कोने-कोने में डिजिटल क्रांति लाने में अहम भूमिका निभाई है। लेकिन अब बढ़ते ट्रांजैक्शन लोड और वित्तीय स्थिरता को ध्यान में रखते हुए नीति निर्माताओं के स्तर पर नए प्रस्तावों पर चर्चा तेज हो गई है।
क्यों उठ रही है बड़े ट्रांजैक्शन पर शुल्क लगाने की मांग?
भारतीय फिनटेक इकोसिस्टम और बैंकिंग जानकारों का मानना है कि अरबों-खरबों रुपये के लेन-देन को मुफ्त में प्रोसेस करना बैंकों और पेमेंट गेटवे कंपनियों के लिए आर्थिक रूप से भारी पड़ रहा है। बुनियादी ढांचे के रख-रखाव, सर्वर की क्षमता को बढ़ाने और सुरक्षा मानकों को मजबूत करने में भारी लागत आती है। जब कोई यूजर अपने दोस्तों या परिवार को छोटे-मोटे पैसे भेजता है, तो उसका खर्च अलग होता है, लेकिन जब बात बड़े कॉर्पोरेट भुगतान या मर्चेंट ट्रांजैक्शन की आती है, तो सिस्टम पर दबाव काफी बढ़ जाता है।
विशेषज्ञों के अनुसार, यह शुल्क छोटे खुदरा विक्रेताओं या आम नागरिकों के रोजमर्रा के छोटे लेन-देन पर लागू नहीं किया जाएगा। सरकार और एनपीसीआई (NPCI) का मुख्य फोकस उन बड़े भुगतानों पर है जो कॉर्पोरेट स्तर पर या बड़ी व्यावसायिक संस्थाओं के बीच यूपीआई के जरिए किए जाते हैं।
आम जनता और छोटे व्यापारियों पर इसका क्या प्रभाव पड़ेगा?
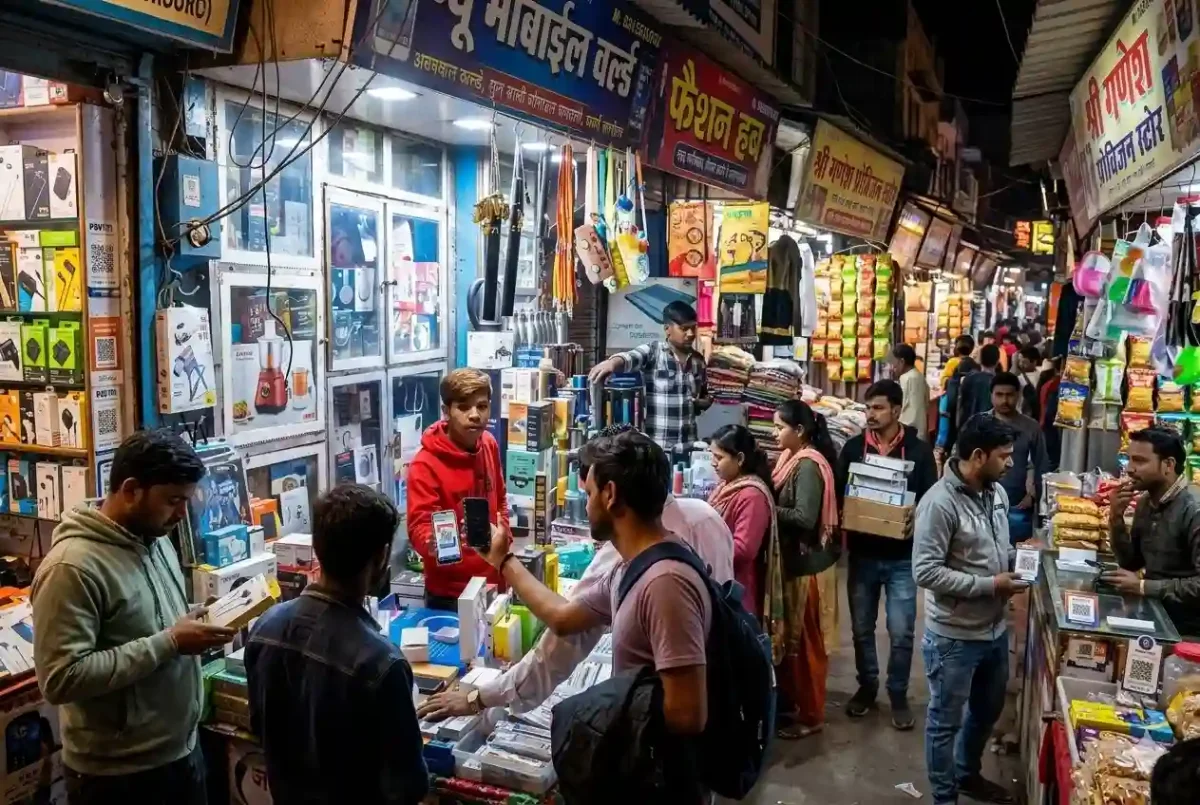
आम उपभोक्ताओं के मन में सबसे बड़ा सवाल यही है कि क्या अब उन्हें सब्जी वाले को 10 रुपये या चाय वाले को 20 रुपये देने पर भी कोई अतिरिक्त शुल्क चुकाना होगा? इसका जवाब स्पष्ट रूप से 'ना' है।
- पर्सनल ट्रांजैक्शन सुरक्षित: दोस्तों और परिवार के बीच पैसे भेजने (P2P) की प्रक्रिया पहले की तरह पूरी तरह से मुफ्त बनी रह सकती है।
- छोटा व्यापार प्रभावित नहीं: नुक्कड़ की दुकान, ठेले वाले और छोटे मर्चेंट्स को मिलने वाले भुगतानों पर किसी प्रकार का एमडीआर थोपने की योजनाफिलहाल नहीं है।
- बड़े लेन-देन के दायरे में बदलाव बदलाव मुख्य रूप से उन उच्च-मूल्य (High-Value) वाले कमर्शियल भुगतानों पर लागू हो सकता है, जहां कंपनियां या व्यापारी भारी मात्रा में फंड ट्रांसफर करते हैं।
डिजिटल भुगतान प्रणाली की बदलती रूपरेखा
वर्ष 2026 में भारतीय डिजिटल भुगतान बाजार दुनिया के लिए एक मिसाल बन चुका है। भारत में हर महीने अरबों की संख्या में ट्रांजैक्शन होते हैं। हालांकि, जब तक कोई आधिकारिक गजट नोटिफिकेशन या एनपीसीआई का अंतिम सर्कुलर जारी नहीं होता, तब तक यह कहना मुश्किल है कि यह नियम कब से और किस रूप में लागू होगा। लेकिन इस बात के संकेत मिल चुके हैं कि आने वाले दिनों में प्रीमियम या लार्ज-स्केल डिजिटल पेमेंट मॉडल में वित्तीय संतुलन बनाने के लिए कुछ नए नियम देखने को मिल सकते हैं।
बैंकिंग और फिनटेक इंडस्ट्री की प्रतिक्रिया
देश के बड़े बैंकों और फिनटेक स्टार्टअप्स के बीच इस मुद्दे पर लगातार बैठकें जारी हैं। एक तरफ जहां बैंक बुनियादी ढांचे की लागत उठाने के लिए कुछ शुल्क की वकालत कर रहे हैं, वहीं दूसरी तरफ यह भी ध्यान रखा जा रहा है कि देश में डिजिटल पेमेंट की रफ्तार पर कोई ब्रेक न लगे। भारत सरकार हमेशा से कैशलेस इकोनॉमी को बढ़ावा देने के पक्ष में रही है, और कोई भी ऐसा कदम उठाने से बचा जाएगा जिससे आम आदमी का डिजिटल भुगतान से मोह भंग हो।
फिलहाल, बाजार इस बात पर पैनी नजर बनाए हुए है कि वित्त मंत्रालय और एनपीसीआई इस नीतिगत बदलाव को किस प्रकार अंतिम रूप देते हैं। क्या यह शुल्क केवल चुनिंदा बड़े मर्चेंट्स पर लगेगा या इसके दायरे में कुछ खास तरह के डिजिटल वॉलेट भी आएंगे, यह आने वाले हफ्तों में ही साफ हो पाएगा।: