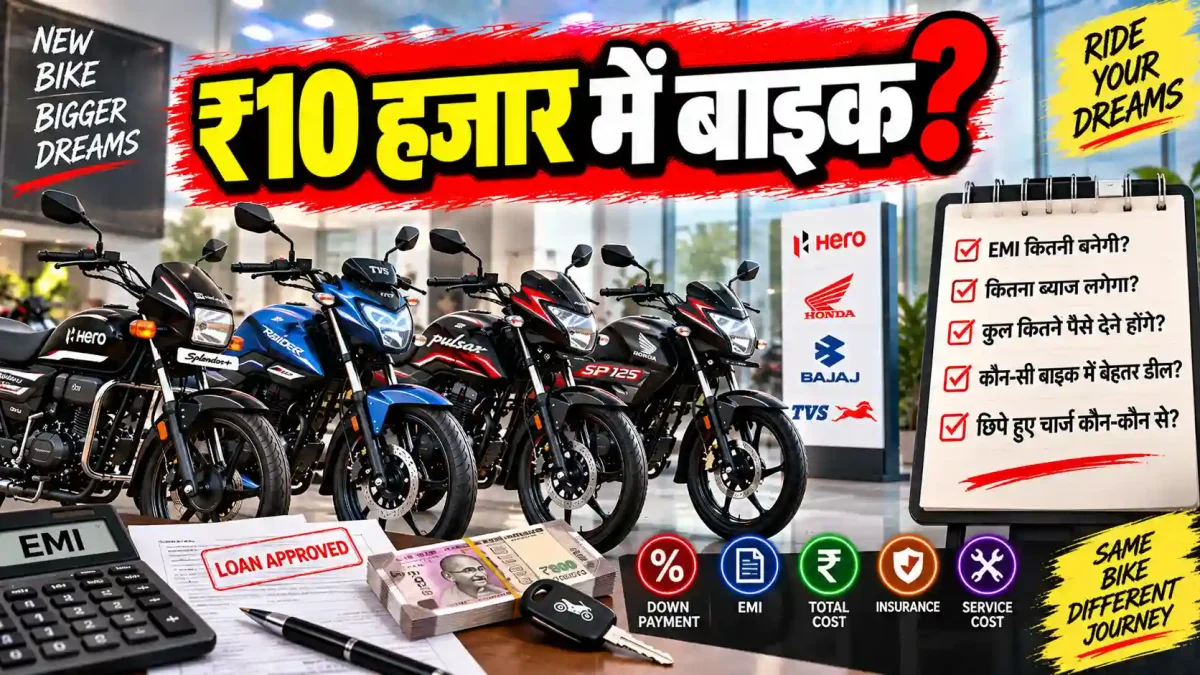
बाजार में इन दिनों विज्ञापनों की भरमार है। हर तरफ बस एक ही बात गूंजती है—'सिर्फ ₹10,000 की डाउन पेमेंट दें और अपनी सपनों की बाइक घर ले जाएं।' यह सुनकर किसी भी आम इंसान का मनललचाना स्वाभाविक है। जेब पर भारी पड़े बिना नया दोपहिया वाहन मिल जाए, तो सौदा अच्छा ही लगता है। लेकिन, रुकिए! क्या आपने कभी सोचा है कि ₹10,000 देकर बाइक घर लाना और ₹10,000 में बाइक खरीद लेना, इन दोनों बातों में जमीन-आसमान का फर्क है?
अक्सर हम शोरूम में चमकती हुई बाइक और कम मासिक किस्त (EMI) देखकर कागजों पर बिना सोचे-समझे साइन कर देते हैं। यहीं से शुरू होता है वित्तीय जाल। आज के इस विशेष आलेख में हम आपको बाइक फाइनेंस के उस छिपे हुए गणित से रूबरू कराएंगे, जिसे डीलर या बैंक अक्सर आपसे छिपा लेते हैं। अगर आप भी सितंबर 2026 में कोई नई बाइक खरीदने की योजना बना रहे हैं, तो यह पूरी रिपोर्ट आपके हजारों, बल्कि लाखों रुपये बचा सकती है।
डाउन पेमेंट और ऑन-रोड कीमत का बुनियादी फर्क
सबसे पहले यह समझना जरूरी है कि बाइक की ऑन-रोड कीमत (On-road Price) और डाउन पेमेंट में क्या संबंध है। मान लीजिए कि आप कोई लोकप्रिय मोटरसाइकिल खरीदने शोरूम गए हैं, जिसकी कुल ऑन-रोड कीमत ₹1,10,000 है। आप अपनी जेब से ₹10,000 नकद (डाउन पेमेंट) देते हैं। इसका सीधा मतलब यह हुआ कि शेष बचे ₹1,00,000 के लिए आपको बैंक या एनबीएफसी (NBFC) से फाइनेंस यानी लोन कराना होगा।
अब यहीं से शुरू होती है असली कैलकुलेशन। आइए इसे अलग-अलग समय सीमा (Tenure) के आधार पर समझते हैं। मान लेते हैं कि बैंक आपको 10% सालाना की 'रिड्यूसिंग इंटरेस्ट रेट' (Reducing Interest Rate) पर लोन दे रहा है। (नोट: यह केवल एक उदाहरण है, वास्तविक ब्याज दर आपकी सिबिल स्कोर और क्रेडिट प्रोफाइल के आधार पर अलग हो सकती है)।
2 साल (24 महीने) की EMI का गणित
अगर आप ₹1 लाख के लोन को चुकाने के लिए 2 साल यानी 24 महीने का समय चुनते हैं:
- मासिक किस्त (EMI): लगभग ₹4,614 प्रति माह
- कुल भुगतान (24 महीनों में): करीब ₹1,10,700
- कुल ब्याज (Interest): लगभग ₹10,700 (इसमें अन्य प्रोसेसिंग फीस शामिल नहीं है)
इस विकल्प में आपकी जेब पर ब्याज का बोझ सबसे कम पड़ता है, क्योंकि लोन चुकाने की अवधि बहुत लंबी नहीं है।
3 साल (36 महीने) की EMI का गणित
अगर आप मासिक किस्त को और कम करना चाहते हैं और लोन की अवधि को बढ़ाकर 3 साल (36 महीने) कर देते हैं:
- मासिक किस्त (EMI): घटकर करीब ₹3,227 प्रति माह हो जाती है
- कुल भुगतान (36 महीनों में): बढ़कर लगभग ₹1,16,200 हो जाता है
- कुल ब्याज (Interest): करीब ₹16,200
यहाँ गौर करने वाली बात यह है कि आपकी मासिक किस्त तो कम हो गई, लेकिन बैंक को दिया जाने वाला कुल ब्याज लगभग ₹5,500 बढ़ गया।
4 साल (48 महीने) की EMI का गणित
बाजार में कई लोग सबसे लंबी अवधि यानी 4 साल (48 महीने) का विकल्प चुनते हैं ताकि महीने की किस्त बिल्कुल हल्की लगे:
- मासिक किस्त (EMI): और कम होकर लगभग ₹2,536 प्रति माह रह जाती है
- कुल भुगतान (48 महीनों में): करीब ₹1,21,700 तक पहुंच जाता है
- कुल ब्याज (Interest): लगभग ₹21,700 से अधिक
निष्कर्ष स्पष्ट है: छोटी दिखने वाली EMI हमेशा सस्ती डील नहीं होती। लंबी अवधि के लोन में आप बाइक की मूल कीमत से कहीं ज्यादा पैसा केवल ब्याज के रूप में चुका रहे होते हैं।
प्रोसेसिंग फीस और छुपे हुए चार्जेस
लोन लेते समय लोग अक्सर सिर्फ EMI पर ध्यान केंद्रित रखते हैं, लेकिन वे उन अतिरिक्त शुल्कों को भूल जाते हैं जो कुल लागत को अचानक से बढ़ा देते हैं। इनमें शामिल हैं:
- लोन प्रोसेसिंग फीस (Processing Fee)
- डॉक्यूमेंटेशन और स्टाम्प ड्यूटी चार्ज
- अनिवार्य बीमा (Insurance) का अतिरिक्त खर्च
- कुछ मामलों में प्री-क्लोजिंग या हिडन चार्जेस
मशहूर दो-मैन्यूफैक्चरर कंपनियों और उनके वित्तीय पोर्टल्स के डिस्क्लेमर साफ तौर पर यह चेतावनी देते हैं कि प्रदर्शित की जाने वाली EMI गणना में प्रोसेसिंग और अन्य संभावित शुल्क शामिल नहीं होते हैं। इसलिए, केवल विज्ञापनों के झांसे में न आएं।
फ्लैट रेट बनाम रिड्यूसिंग रेट का खेल
ब्याज दरों की तुलना करते समय एक बड़ी गलती लोग यह करते हैं कि वे 'फ्लैट इंटरेस्ट रेट' और 'रिड्यूसिंग इंटरेस्ट रेट' को एक मान लेते हैं। उदाहरण के लिए, यदि कोई डीलर आपको 10% फ्लैट रेट पर लोन दे रहा है, तो वह रिड्यूसिंग रेट के मुकाबले काफी महंगा पड़ेगा, क्योंकि फ्लैट रेट में लोन की शुरुआती राशि पर ही पूरे समय के लिए ब्याज वसूला जाता है, भले ही आप मूलधन का एक बड़ा हिस्सा चुका चुके हों। लोन दस्तावेजों पर हस्ताक्षर करने से पहले हमेशा कैलकुलेशन मेथड की जांच जरूर करें।
लंबी अवधि का लोन कब बन जाता है घाटे का सौदा?
4 या 5 साल की लंबी EMI का एक और बड़ा नुकसान है—वाहन की रीसेल वैल्यू (Resale Value)। आज आपने बाइक खरीदी और 4 साल तक लगातार उसकी किस्त भरते रहे। जब तक लोन पूरी तरह खत्म होगा, तब तक गाड़ी पुरानी हो चुकी होगी, उसकी मार्केट वैल्यू काफी गिर चुकी होगी, और आप उसकी कीमत से ज्यादा पैसा तो केवल बैंक के ब्याज के रूप में चुका चुके होंगे।
समझदारी इसी में है कि आप उतनी ही EMI चुनें जिसे आप बिना किसी मानसिक तनाव के हर महीने कम्फर्टेबली चुका सकें, और जितना संभव हो सके, लोन की अवधि को कम से कम रखें ताकि कुल ब्याज बचाया जा सके।
डीलर के पास जाते समय इन 5 बातों को हमेशा लिखित में लें
अगली बार जब आप बाइक शोरूम जाएं, तो डीलर या फाइनेंसर से मौखिक बातों पर भरोसा करने के बजाय निम्नलिखित 5 चीजें लिखित रूप में मांगें:
- गाड़ी की सटीक ऑन-रोड कीमत (On-road Price)
- आपकी वास्तविक डाउन पेमेंट की राशि
- वास्तविक फाइनेंस होने वाली लोन राशि (Loan Amount)
- ब्याज दर (Interest Rate) और लोन की कुल अवधि (Tenure)
- सभी किस्तों को जोड़ने के बाद बैंक को चुकाया जाने वाला कुल रीपेमेंट (Total Repayment Amount)
कभी भी सिर्फ यह सुनकर कागजों पर साइन न करें कि "सर, आपकी EMI सिर्फ ₹2,499 है"।
अंतिम निष्कर्ष
₹10,000 की डाउन पेमेंट का विज्ञापन ग्राहकों को आकर्षित करने का एक शानदार मार्केटिंग हथकंडा हो सकता है, लेकिन एक समझदार ग्राहक वही है जो डीलर से केवल मासिक किस्त न पूछकर यह पूछे—"आखिर में यह बाइक मुझे कुल कितने की पड़ेगी?" सही समय पर उठाया गया यह एक छोटा सा कदम आपके हजारों और लाखों रुपये बचा सकता है। अपनी वित्तीय सेहत को सुरक्षित रखें और सोच-समझकर ही सही फैसले लें।